Znajdź najlepszy sposób na sfinansowanie wymarzonej nieruchomości
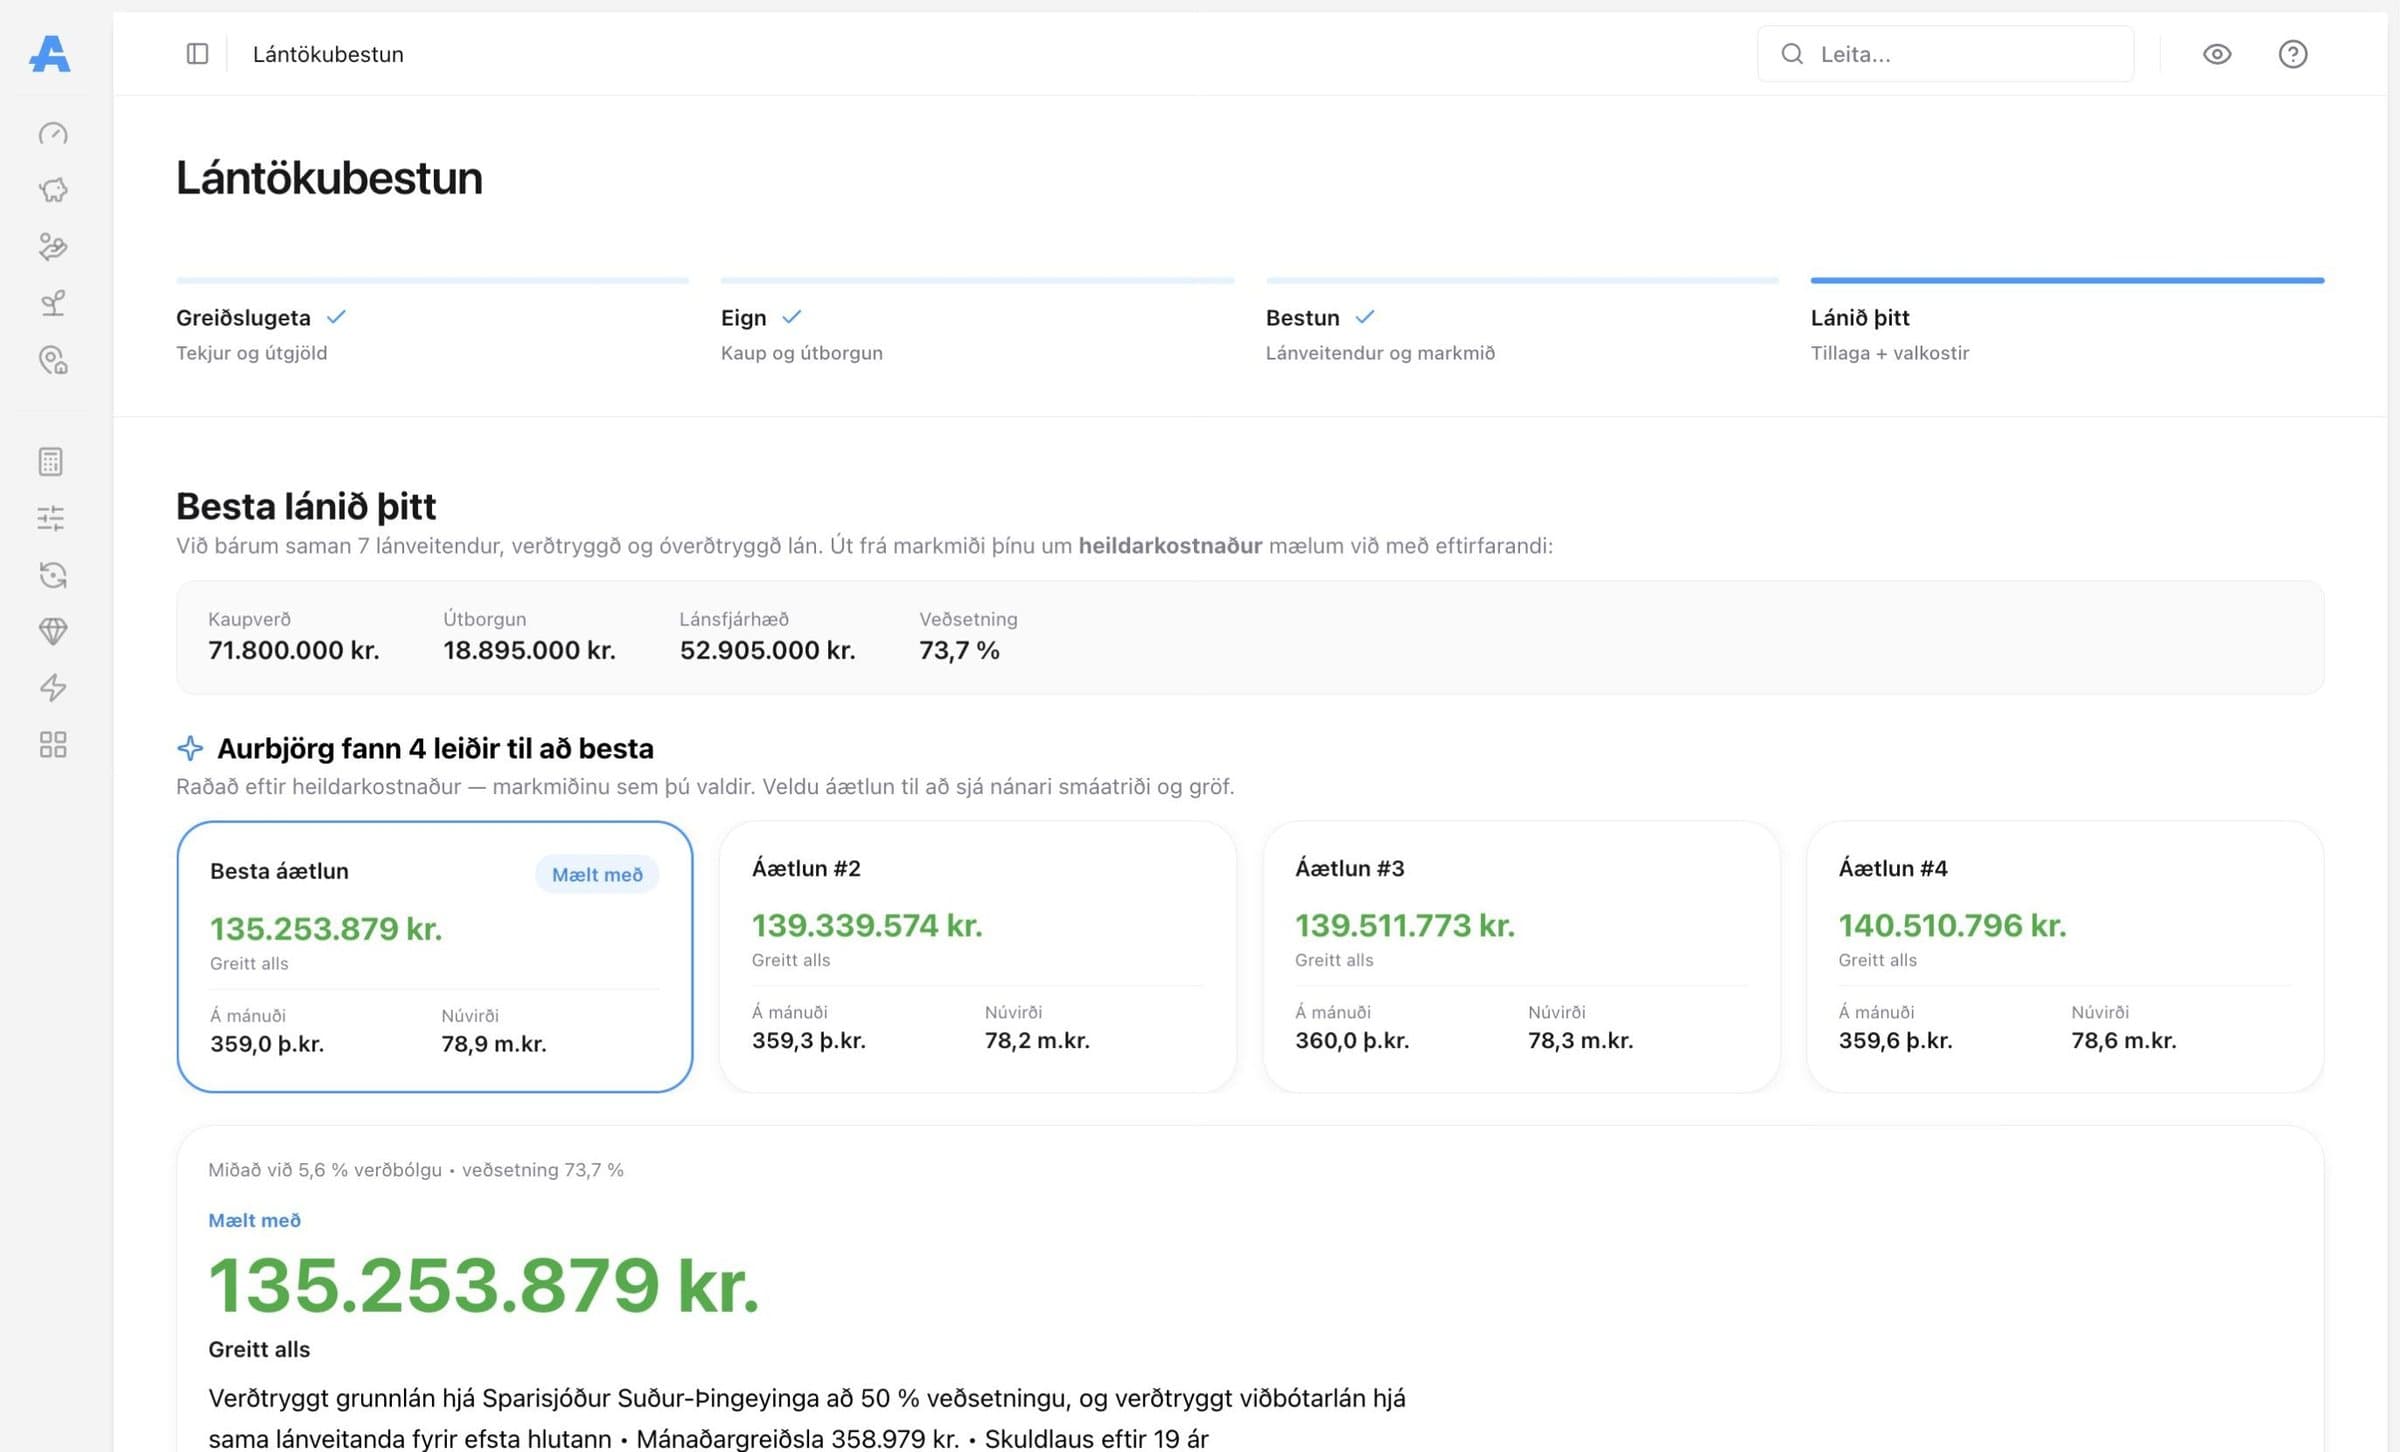
Zacznij od zdolności płatniczej
Obliczamy, ile możesz komfortowo spłacać każdego miesiąca. Ocena uwzględnia zasady Banku Centralnego Islandii dotyczące maksymalnego obciążenia ratą kredytu hipotecznego.
Wprowadzasz dochody, oszczędności, inne kredyty i wydatki, a od razu widzisz swoją zdolność płatniczą, zdolność zakupową i zdolność kredytową.
Jeśli ocena zdolności płatniczej została już wykonana w Aurbjörg, wypełnimy wszystko za Ciebie. Zmieniasz to, co wymaga zmiany, a my przeliczamy na nowo.
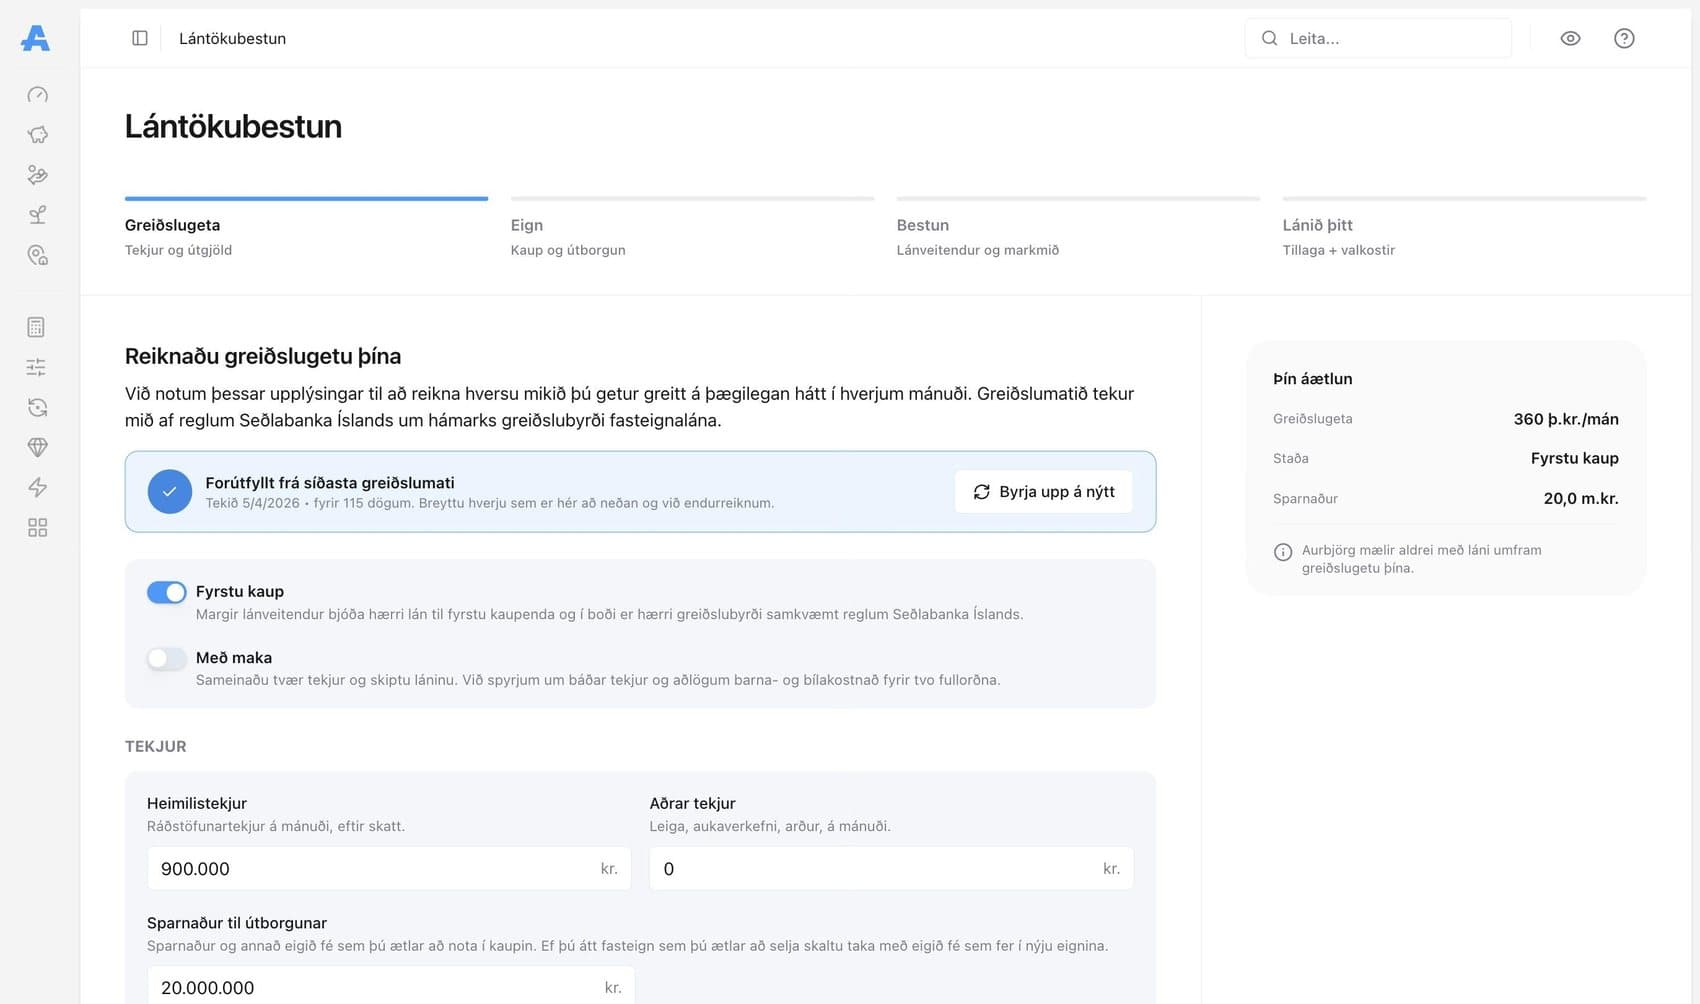
Kupujący pierwszą nieruchomość mają większe możliwości
Jedno ustawienie w pierwszym kroku pozwala sprawdzić zakup pierwszej nieruchomości. Jeśli spełniasz warunki osoby kupującej pierwszą nieruchomość, optymalizacja uwzględnia obowiązujące zasady i dostępne warunki.
Udział dochodu rozporządzalnego, po opodatkowaniu, który może zostać przeznaczony na spłatę kredytu zgodnie z zasadami Banku Centralnego Islandii. W przykładzie z kwotą 700 000 kr. miesięcznie zdolność płatnicza rośnie z 245 000 kr. do 280 000 kr.
Udział ceny zakupu, który musisz wpłacić, odpowiadający wskaźnikowi LTV 90 % zamiast 80 %. Przy nieruchomości kosztującej 70 mln kr. to 7 mln kr. zamiast 14 mln kr., czyli próg niższy o 7 mln kr.
U niektórych pożyczkodawców najwyższe progi LTV wiążą się z wyższym oprocentowaniem, u innych oprocentowanie jest takie samo jak przy 80 %. Optymalizacja porównuje wszystkich wybranych pożyczkodawców i znajduje, gdzie wyższy kredyt kosztuje Cię najmniej.
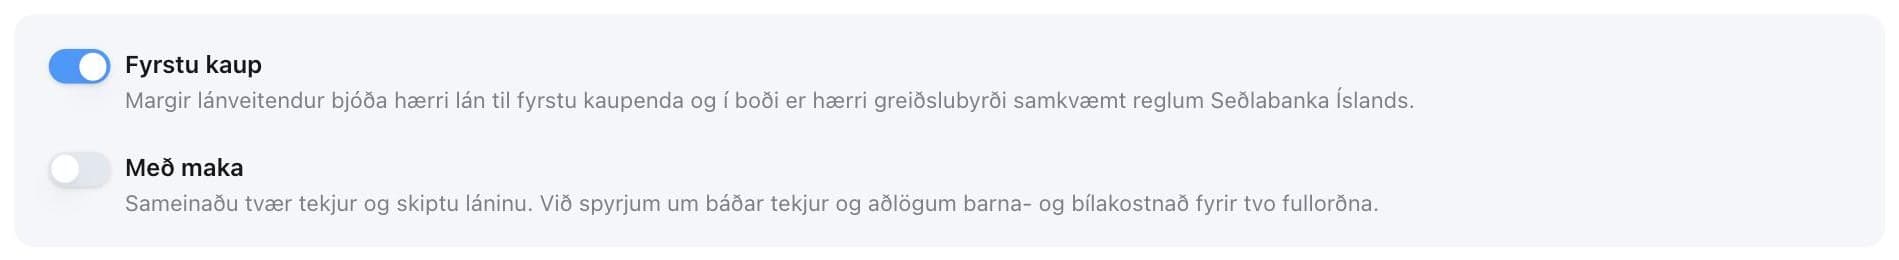
Czy ktoś w gospodarstwie domowym kupuje swoją pierwszą nieruchomość? Włącz Pierwszy zakup, a przeliczymy wszystko na nowo.
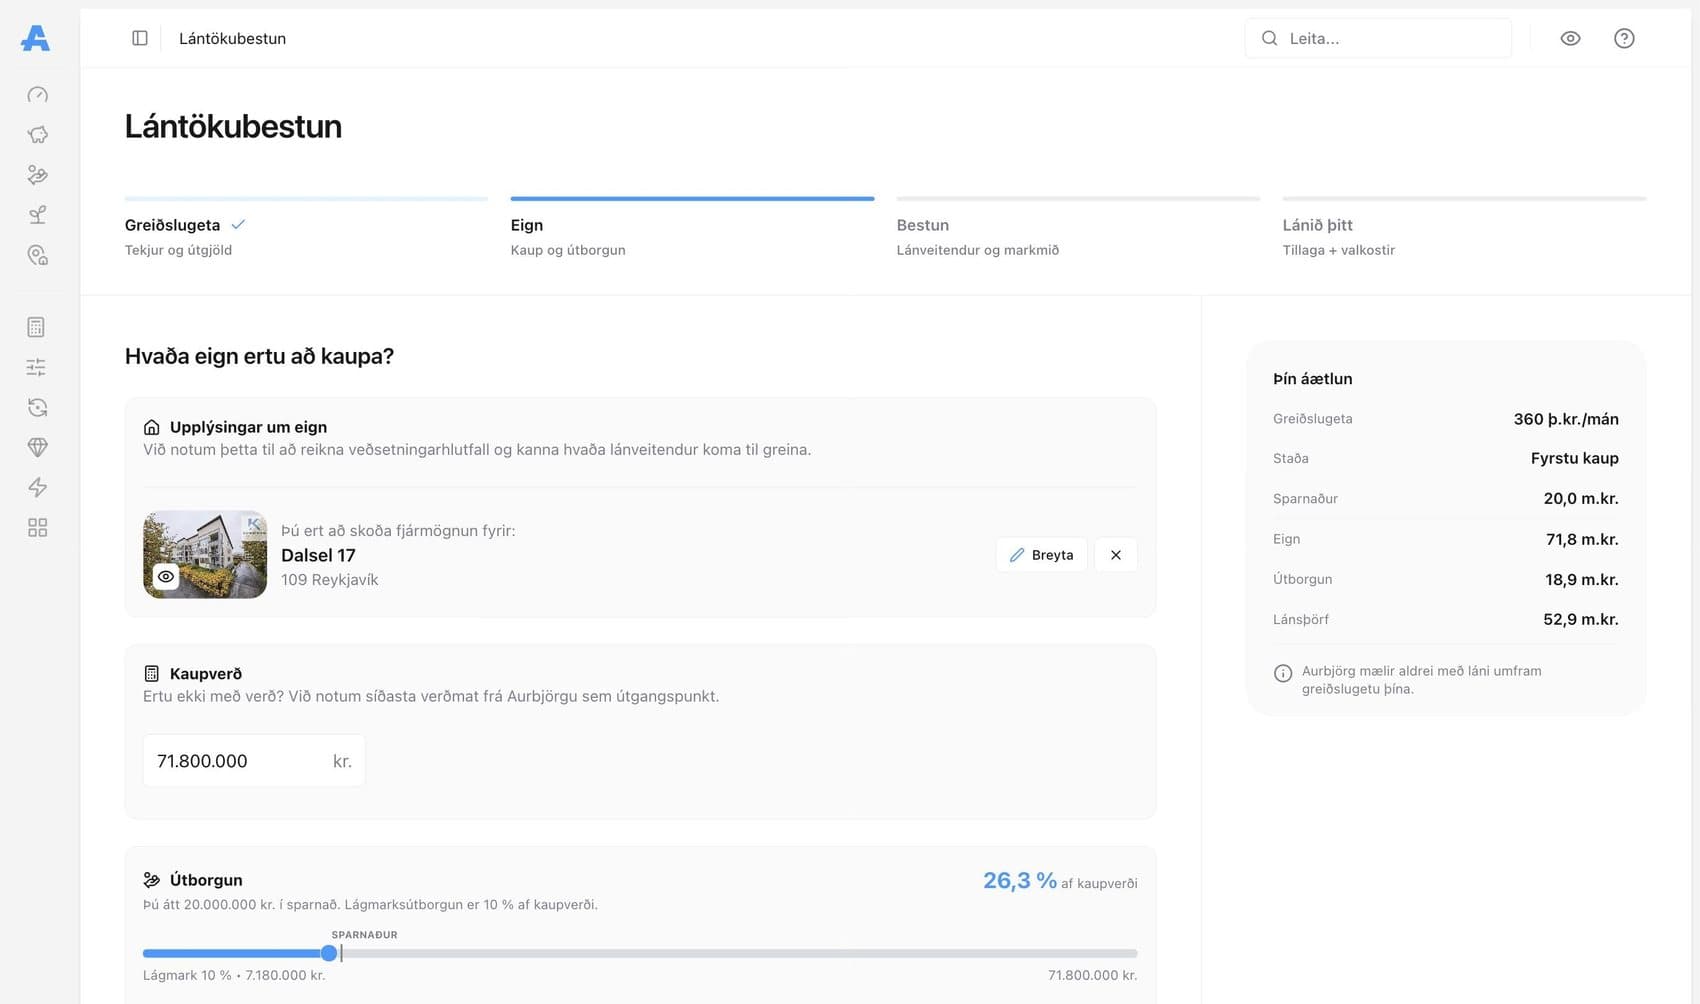
Nieruchomość i wkład własny
Wybierz nieruchomość, którą kupujesz. Jeśli nie masz ceny zakupu, przyjmujemy jako punkt wyjścia najnowszą wycenę Aurbjörg.
Ustawiasz wkład własny suwakiem lub wpisujesz dokładną kwotę i na bieżąco widzisz potrzebę kredytową oraz wskaźnik LTV.
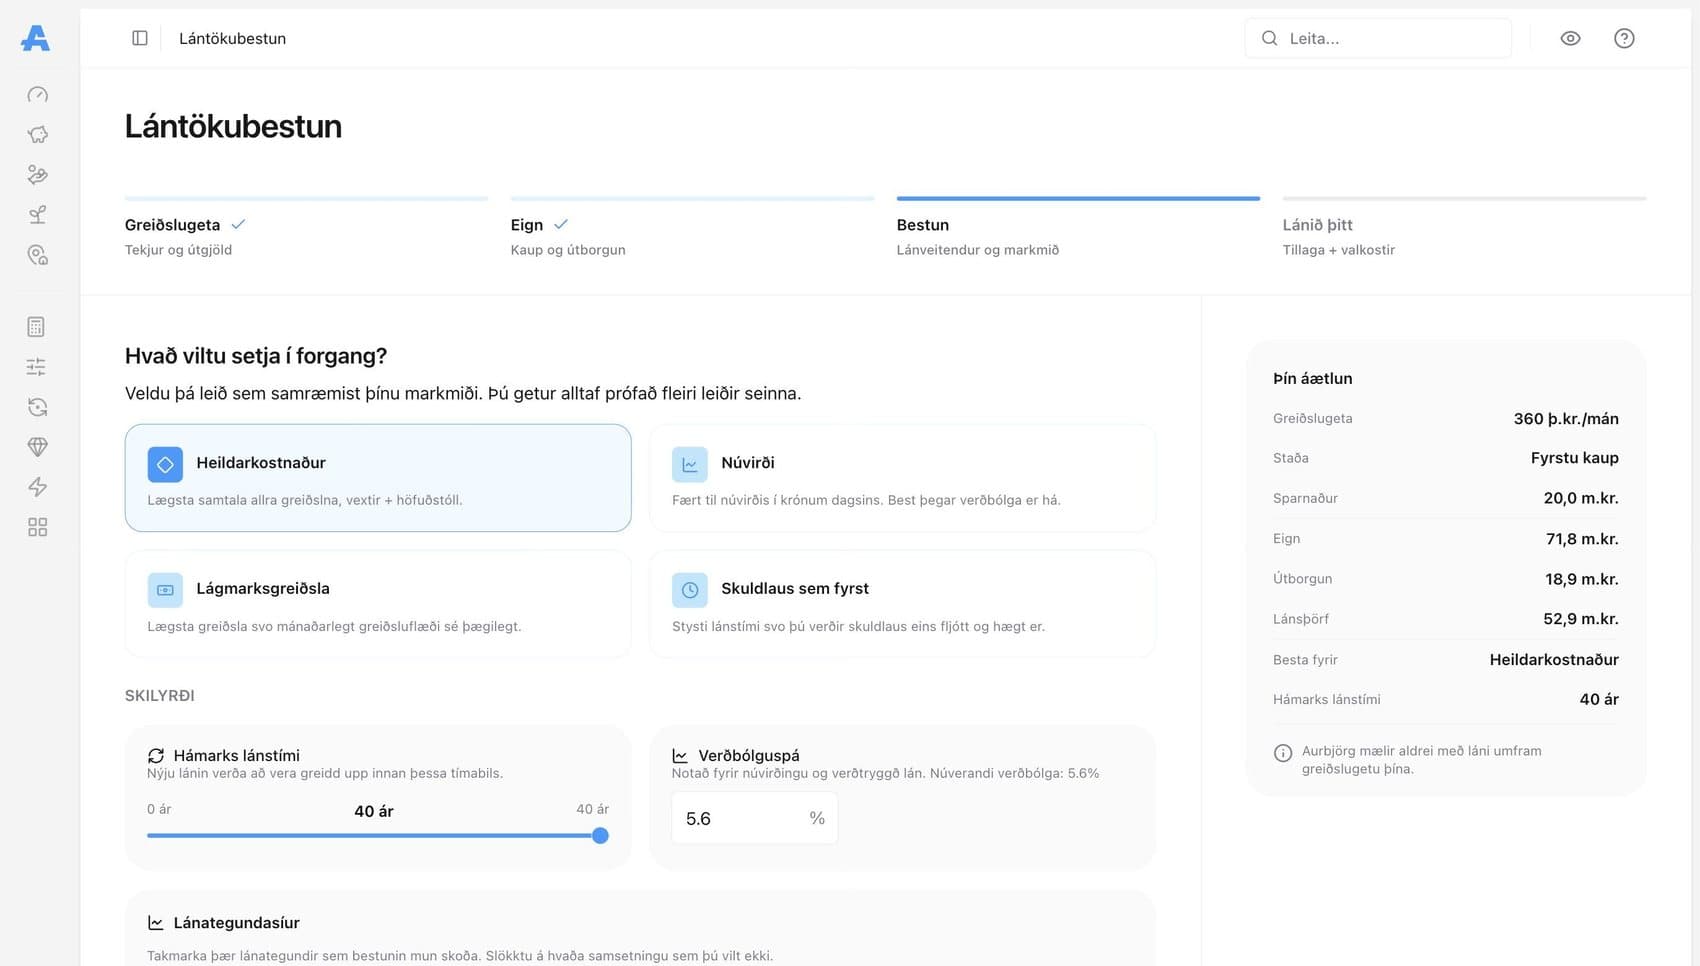
Kredyt dopasowany do Twoich celów
Wybierasz to, co jest dla Ciebie najważniejsze, a optymalizacja porządkuje wszystkie warianty według tego celu.
- Najniższy całkowity koszt Najniższa suma wszystkich płatności, odsetek i kapitału.
- Najniższa wartość bieżąca Płatności zdyskontowane do wartości bieżącej, w dzisiejszych koronach.
- Najniższa miesięczna rata Najniższa rata, aby miesięczne obciążenie było komfortowe na początku.
- Jak najszybsza spłata zadłużenia Najkrótszy okres kredytowania, abyś jak najszybciej był wolny od długów.
Możesz też ustawić maksymalny okres kredytowania i prognozę inflacji. Zawsze możesz później wypróbować kolejne warianty i je porównać.
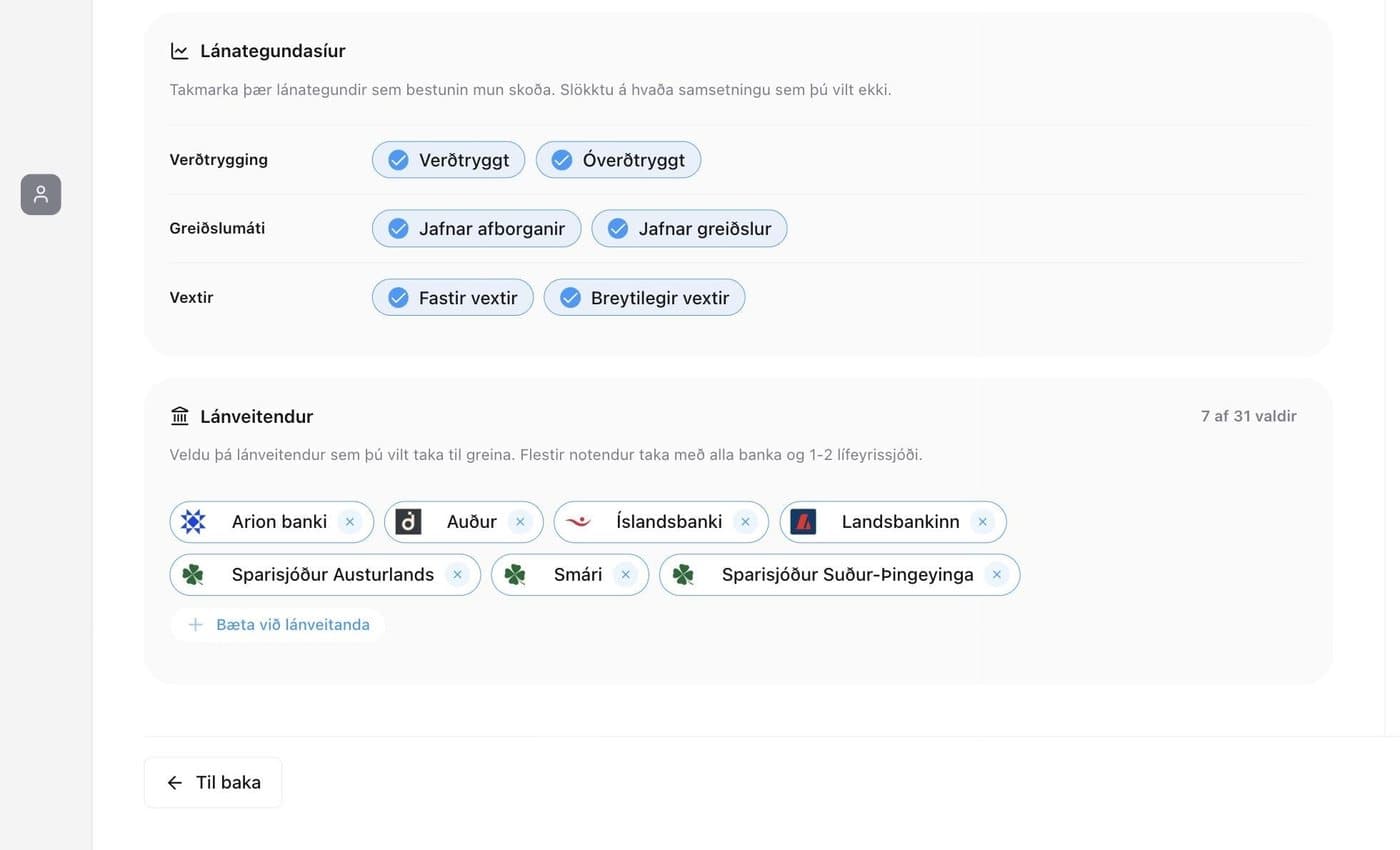
Ty wybierasz pożyczkodawców i rodzaje kredytów
Aurbjörg ma w bazie warunki 31 pożyczkodawców: banków, banków oszczędnościowych i funduszy emerytalnych. Wybierasz, których z nich optymalizacja ma uwzględnić. Większość osób uwzględnia wszystkie banki oraz jeden lub dwa fundusze emerytalne.
Możesz również ograniczyć rodzaje kredytów rozpatrywane przez optymalizację. Indeksowane lub nieindeksowane, równe raty kapitałowe lub równe raty całkowite, oprocentowanie stałe lub zmienne. Wyłącz każdą kombinację, której nie chcesz.
Jakie wyniki otrzymasz?
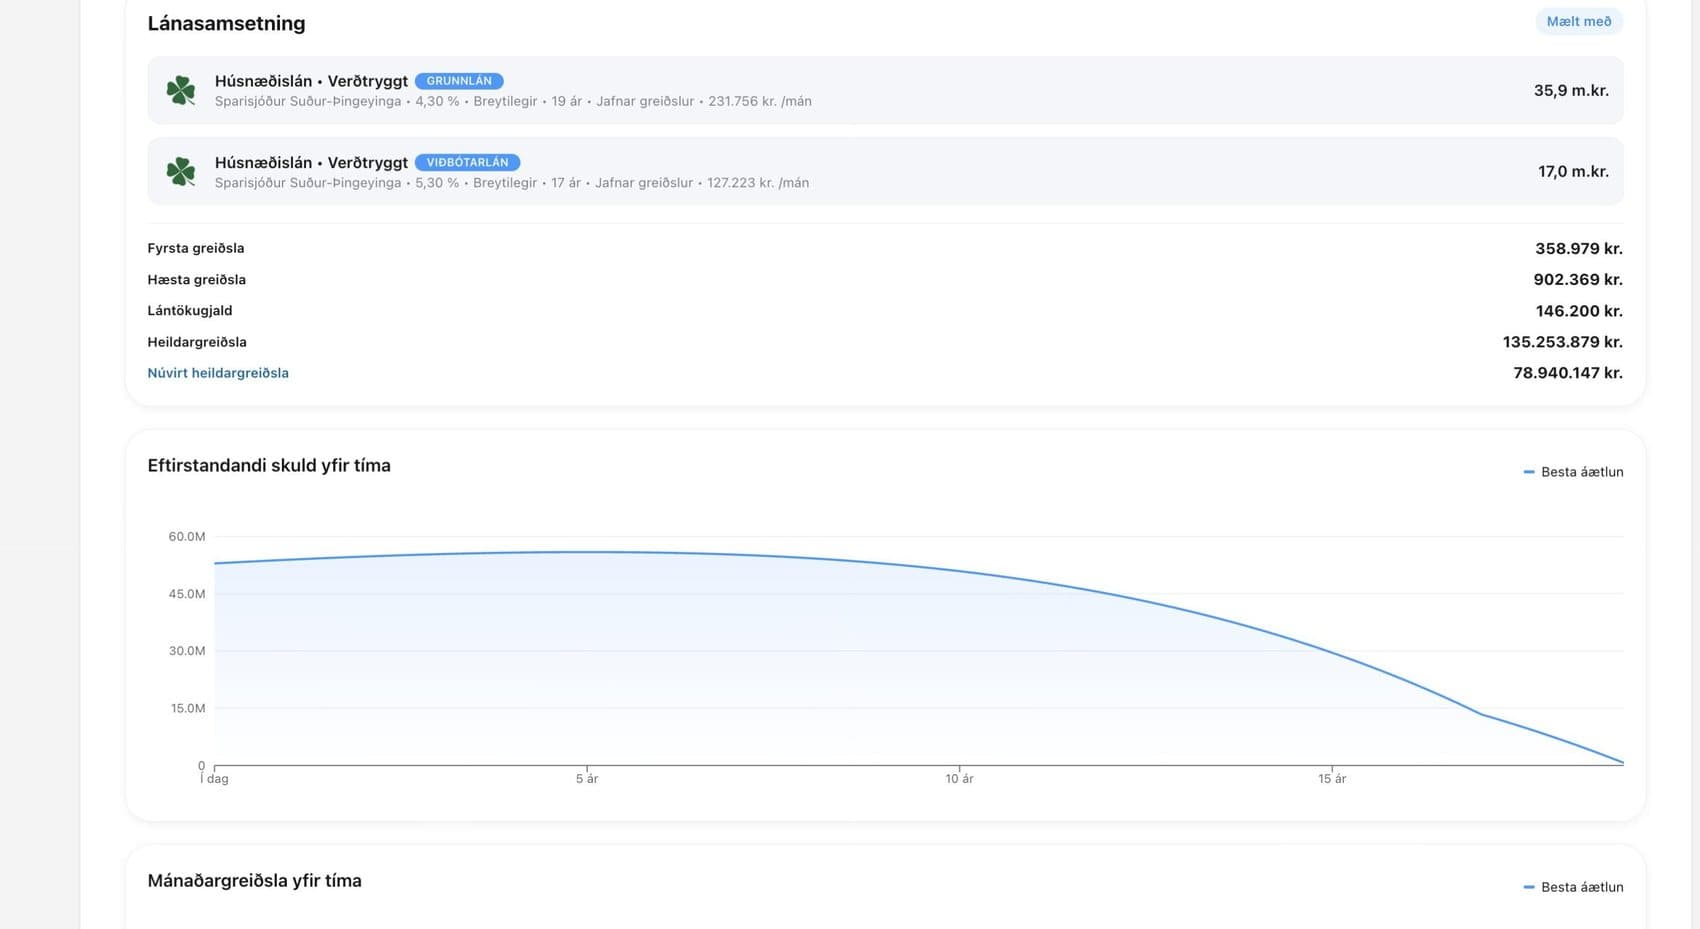
Optymalizacja kredytu pokazuje kilka różnych planów kredytowych, które możesz przejrzeć i ocenić, uporządkowanych według wybranego przez Ciebie celu.
Widzisz dokładnie, jakie kredyty tworzą każdy plan, u którego pożyczkodawcy, na jakich warunkach, przy jakim wskaźniku LTV i jakiego rodzaju.
Widzisz całkowitą spłatę i całkowitą spłatę w wartości bieżącej, pierwszą i najwyższą miesięczną ratę, prowizję za udzielenie kredytu oraz termin, w którym będziesz wolny od długów. Wykresy pokazują pozostałe zadłużenie i miesięczną ratę przez cały okres kredytowania.