Jaki jest najlepszy sposób na spłatę kredytów?


Jak działa Optymalizacja spłat?
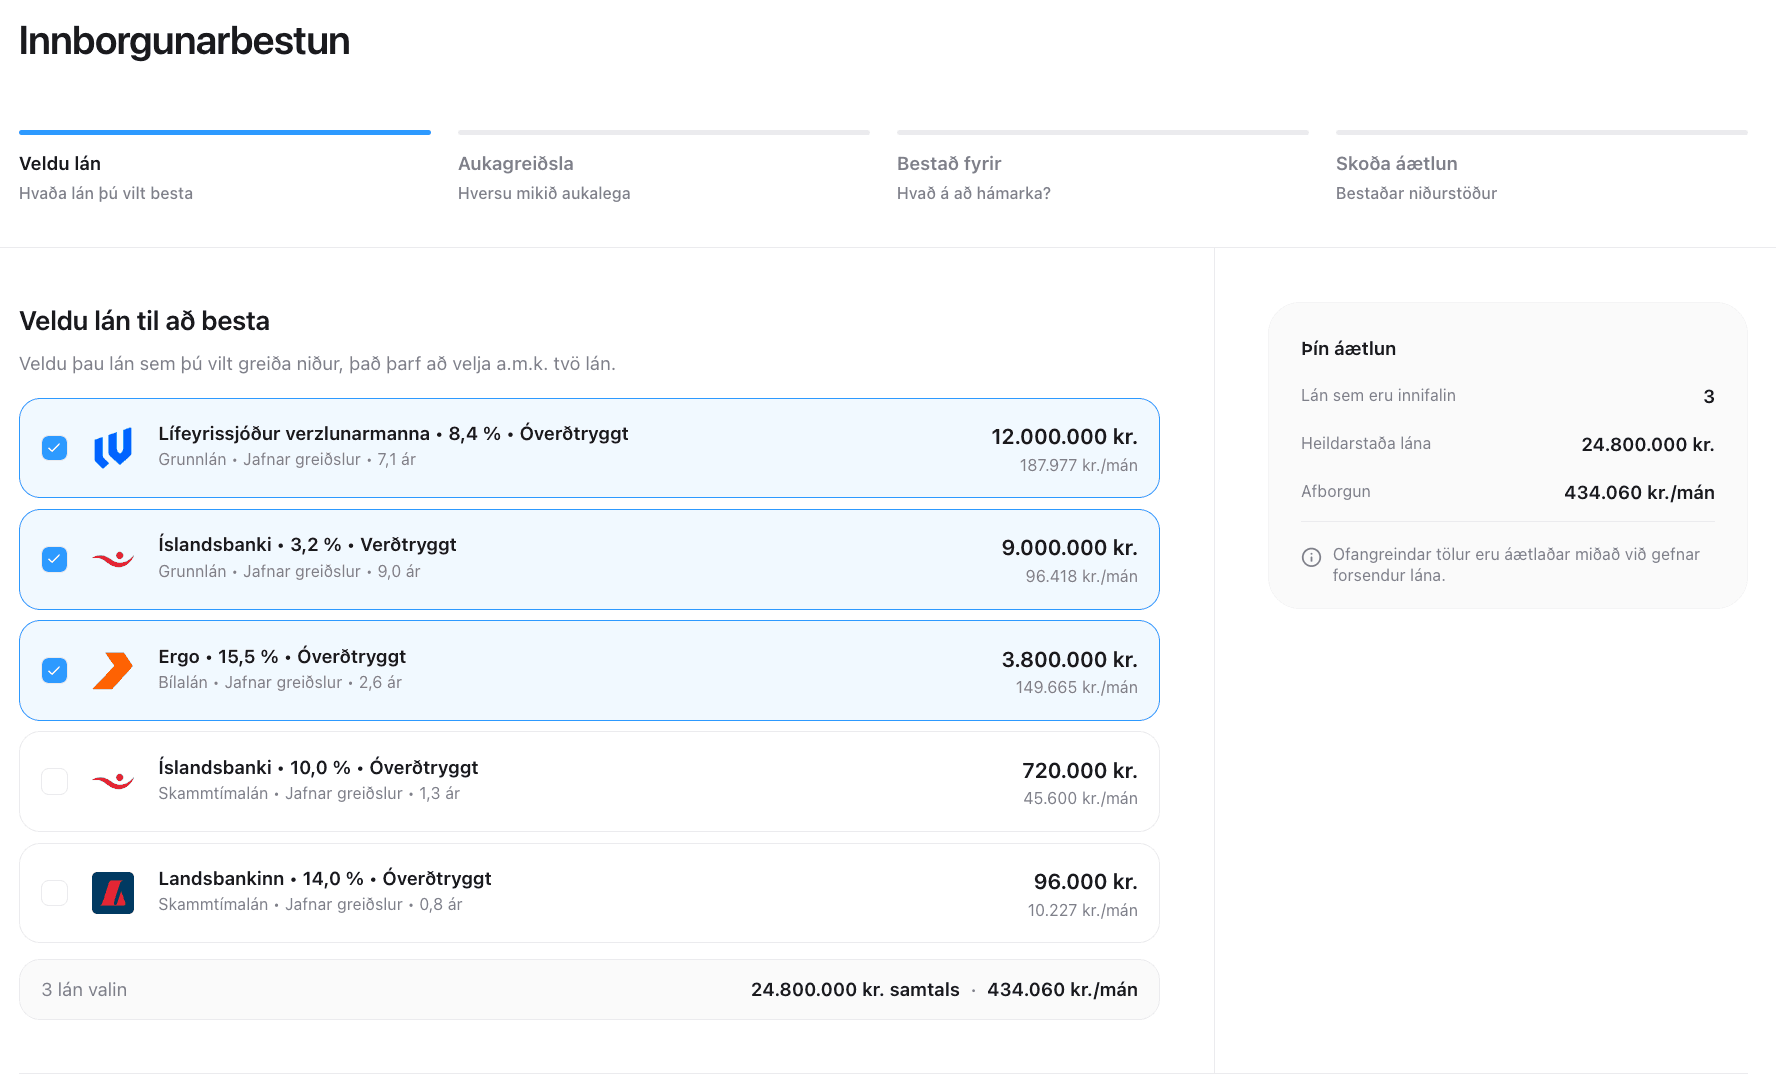
- Wybierz kredyty, na które chcesz dokonywać dodatkowych wpłat.
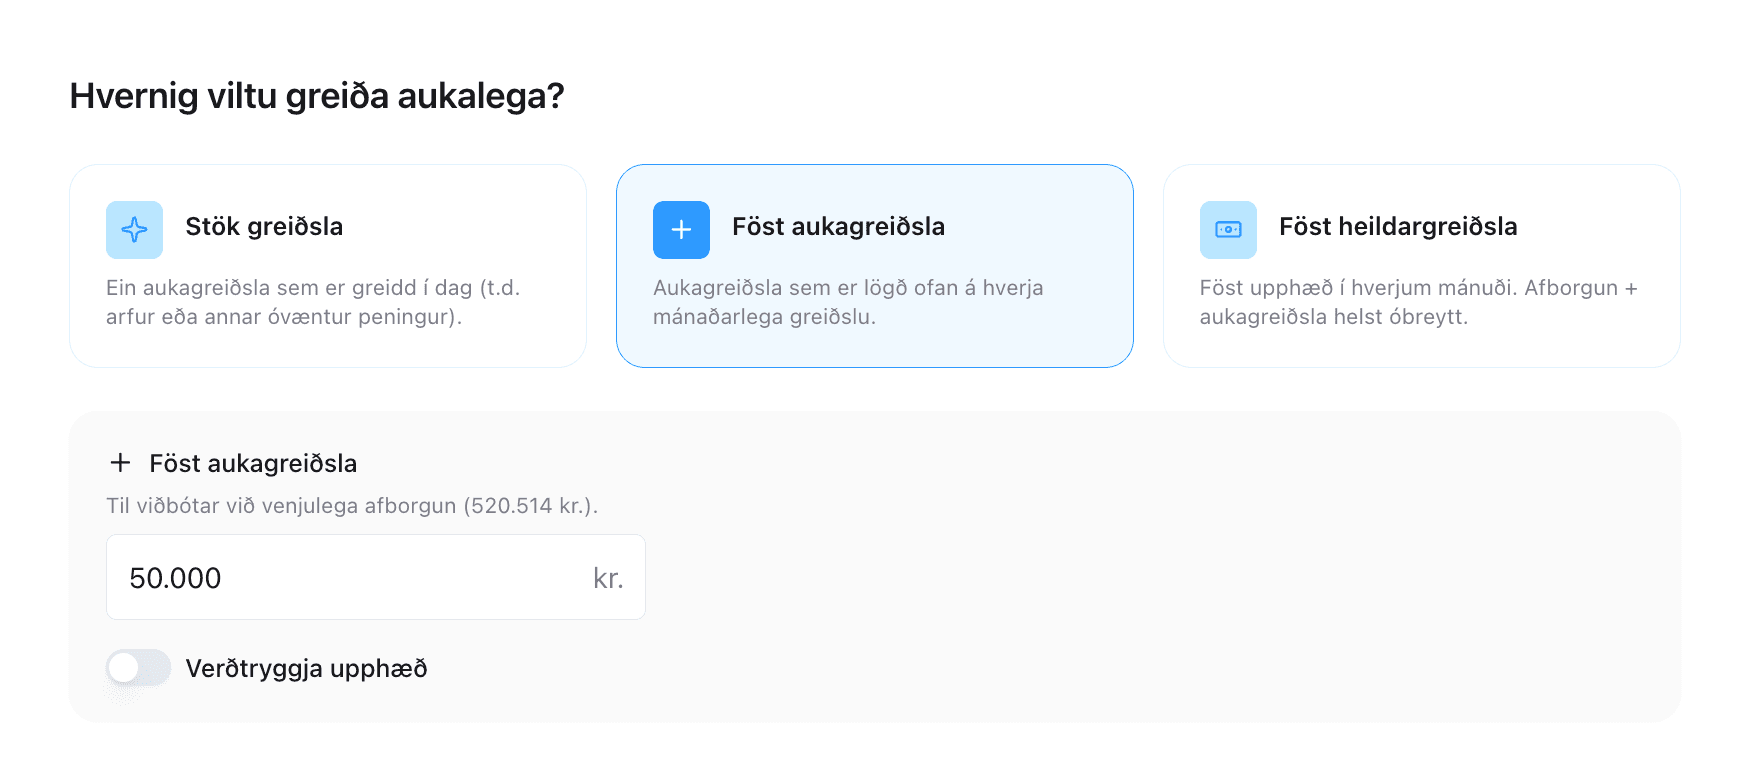
- Wybierz rodzaj dodatkowej wpłaty — jednorazową, miesięczną lub stałą łączną ratę.
- Wybierz swój cel oszczędzania.
- Obliczymy i pokażemy Ci najlepszy sposób spłaty kredytów.
Gdy masz więcej niż jeden kredyt
Wiele gospodarstw domowych ma więcej niż jeden kredyt — na przykład hipoteczny, samochodowy i inne kredyty konsumenckie.
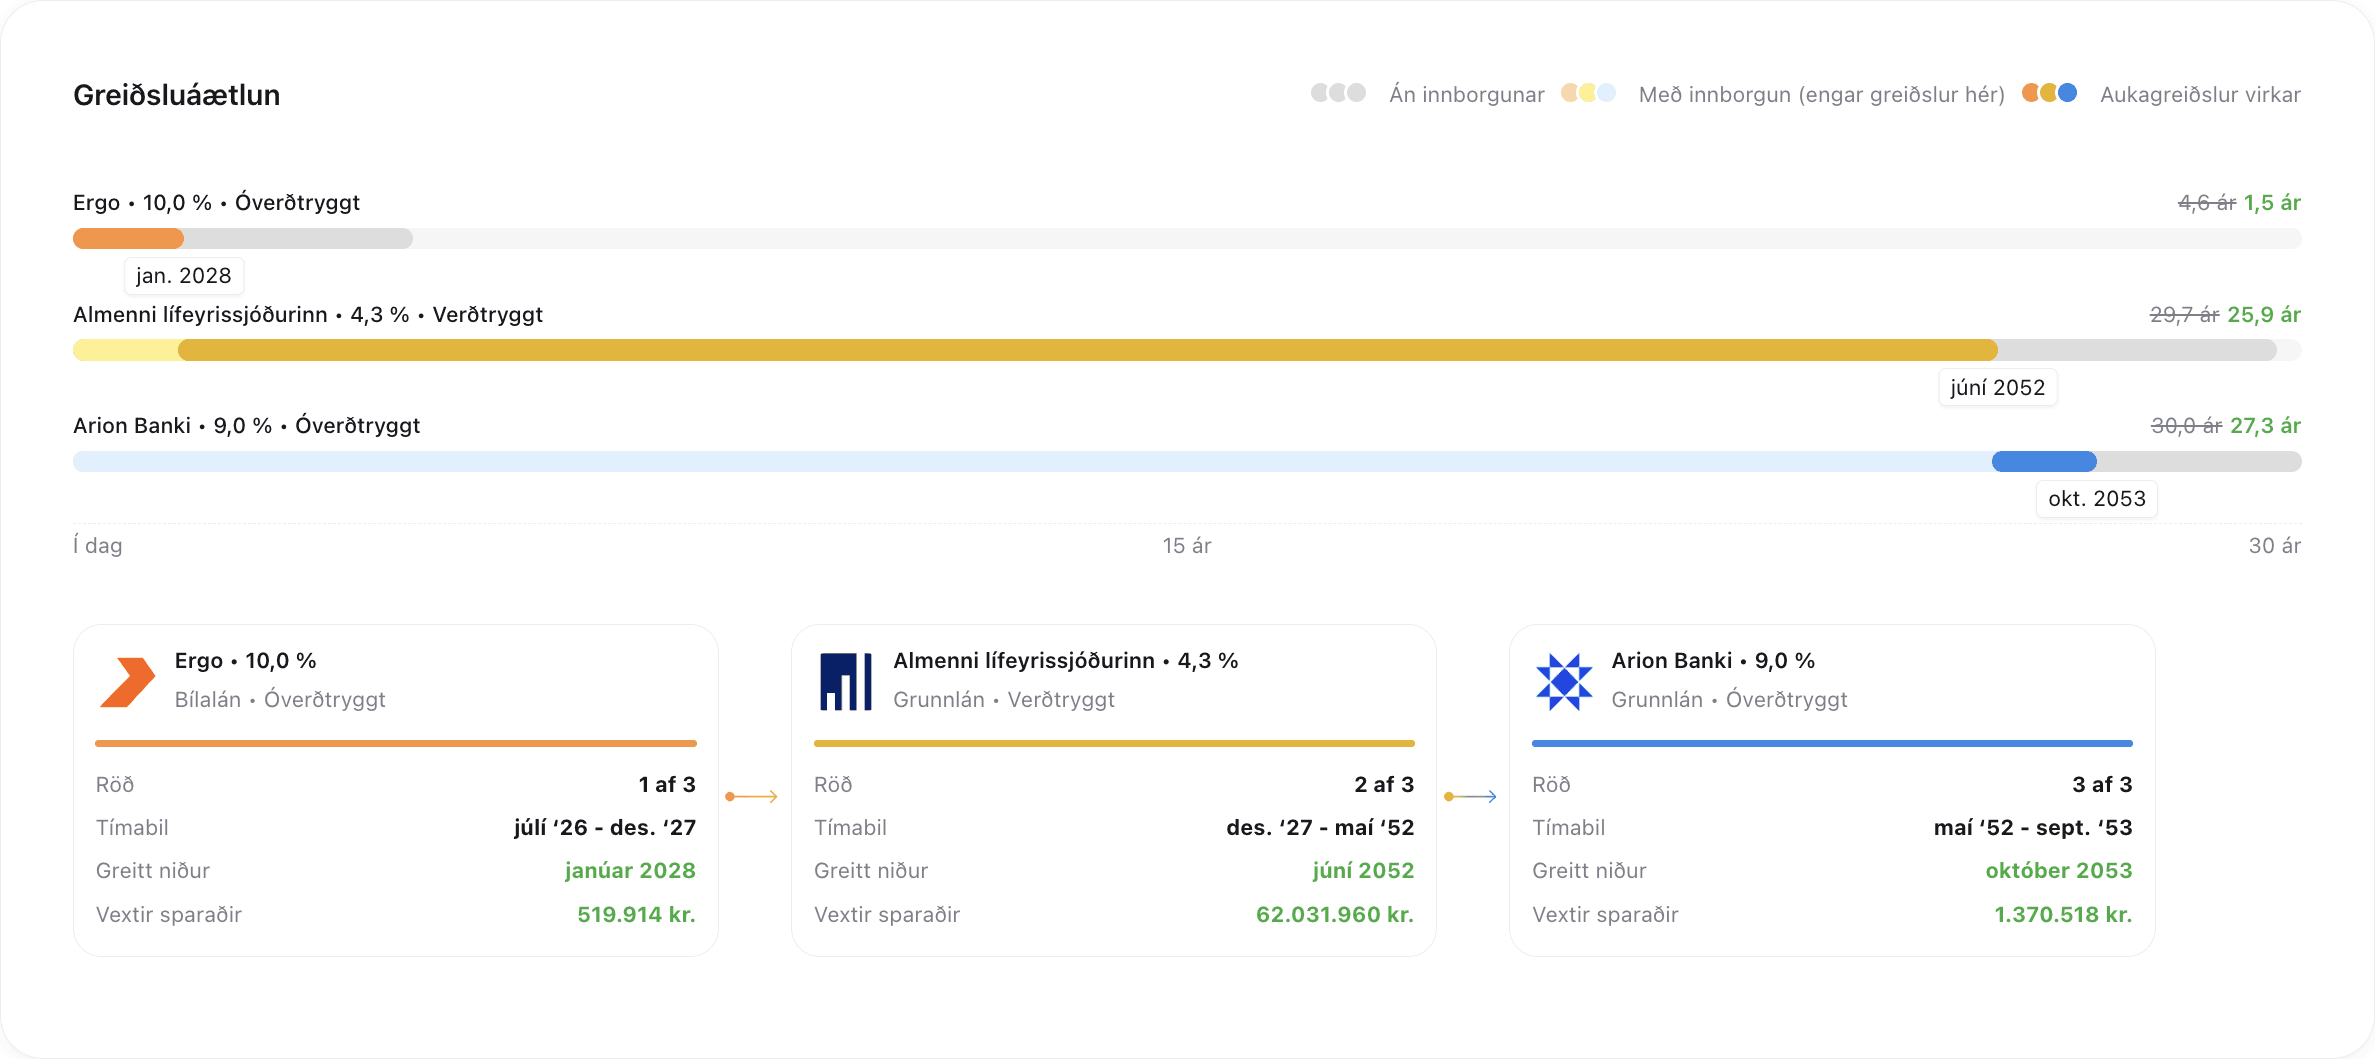
Przy więcej niż jednym kredycie rozpoczęcie od najwyższego oprocentowania lub najniższego kapitału nie zawsze jest najkorzystniejsze. Optymalizacja spłat Aurbjörg analizuje wszystkie Twoje kredyty łącznie, porządkuje je według matematycznych wyników optymalizacji i nie kieruje się starymi regułami kciuka.
Co zyskujesz dzięki Optymalizacji spłat?
Optymalizacja spłat jasno pokazuje, jak najlepiej ustalić priorytety dodatkowych wpłat i co to daje:
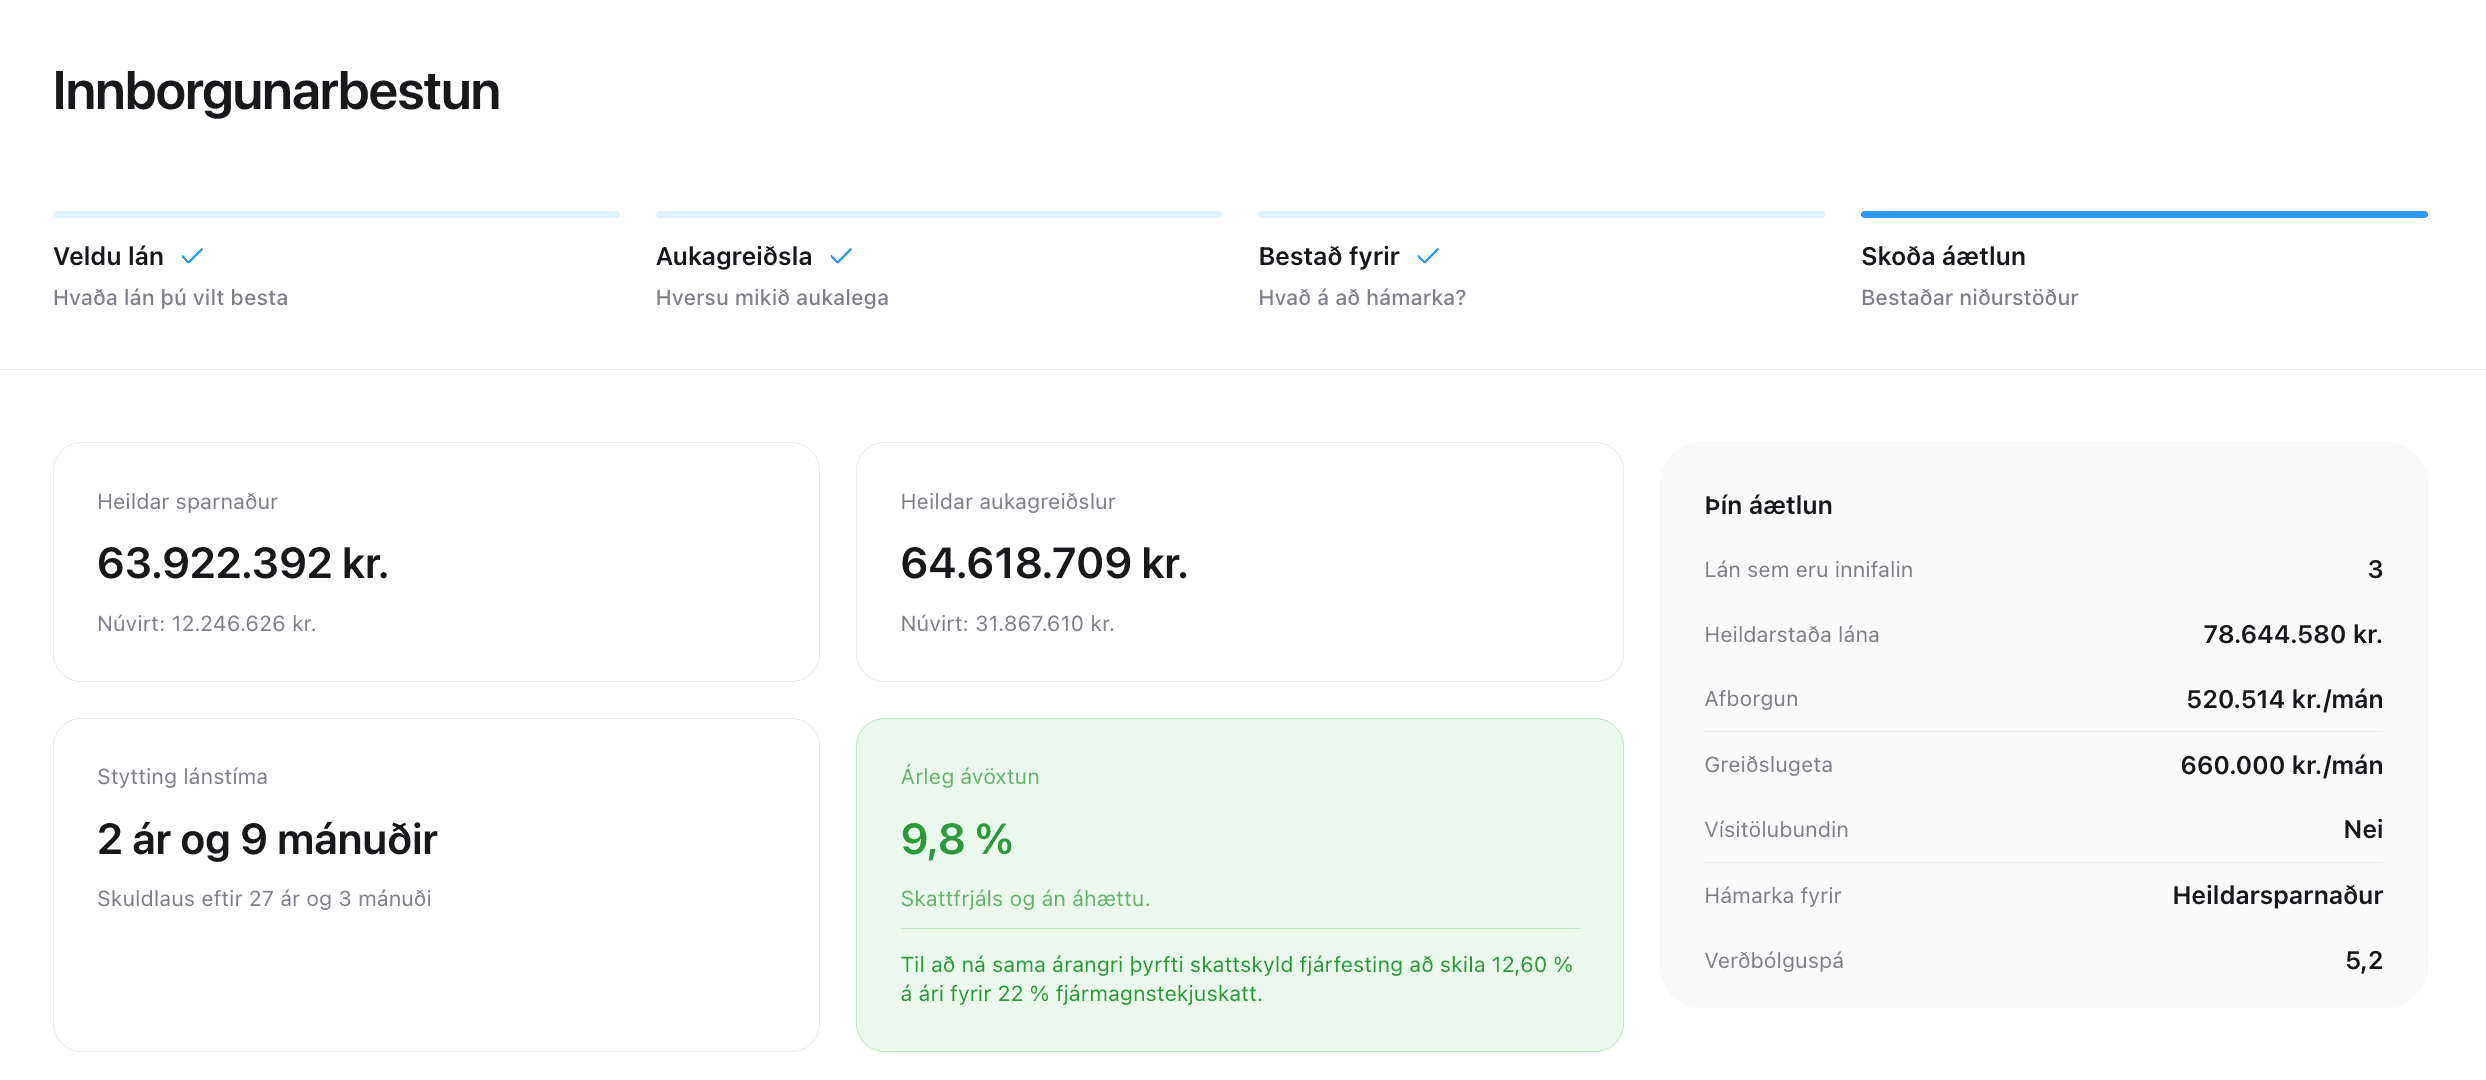
- Który kredyt najpierw: Na który kredyt najbardziej opłaca się wpłacać dodatkowo w pierwszej kolejności.
- Kolejność spłat: W jakiej kolejności najlepiej spłacać Twoje kredyty.
- Roczna stopa zwrotu: Jakiej rocznej stopie zwrotu odpowiadają wpłaty.
- Wpływ na okres kredytowania: O ile skracasz całkowity okres kredytowania.
- Dokładny harmonogram spłat.
- Zmiany kapitału i obciążenia ratami w czasie.
- Wizualne wyniki pokazujące kapitał, odsetki i saldo pozostałe do spłaty z dodatkowymi wpłatami i bez nich.
Zmaksymalizuj łączne oszczędności lub oszczędności w wartości bieżącej
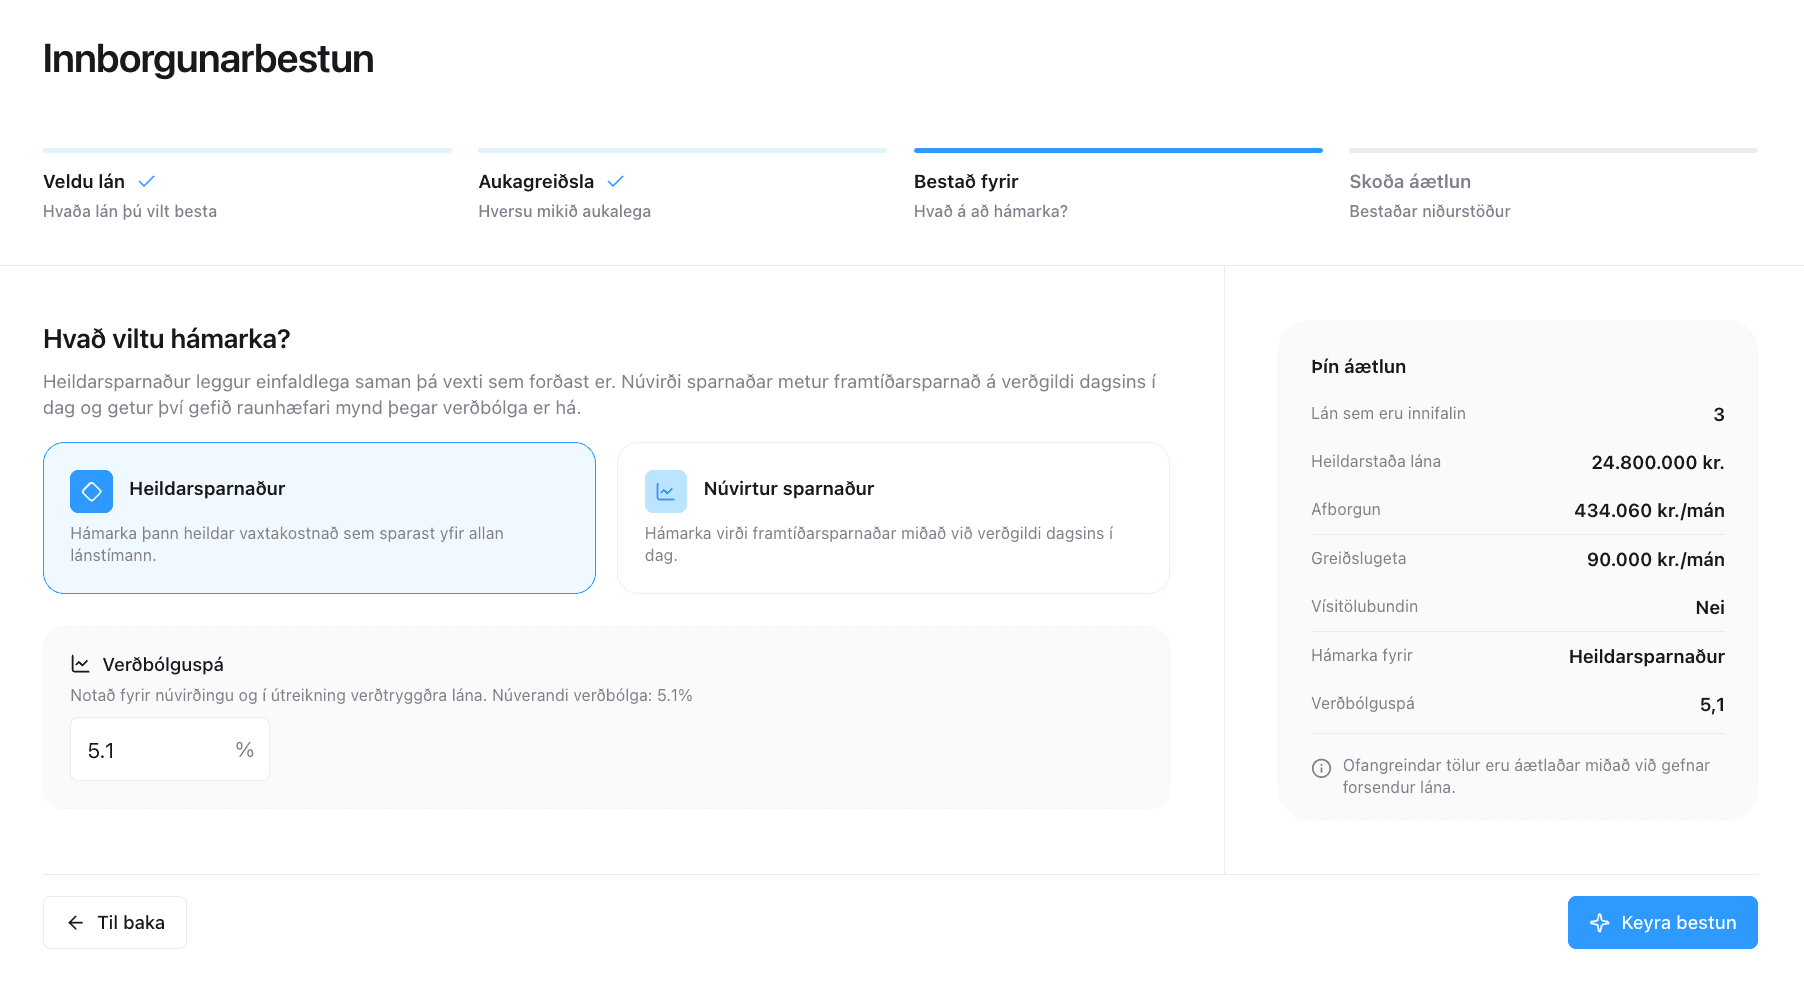
Ty decydujesz, czy maksymalizować dodatkowe wpłaty pod kątem łącznych oszczędności, czy oszczędności w wartości bieżącej.
Maksymalizując łączne oszczędności, maksymalizujesz łączny koszt odsetek zaoszczędzony w całym okresie kredytowania.
Maksymalizując oszczędności w wartości bieżącej, maksymalizujesz wartość przyszłych oszczędności w dzisiejszych pieniądzach.
Porównaj różne strategie spłaty
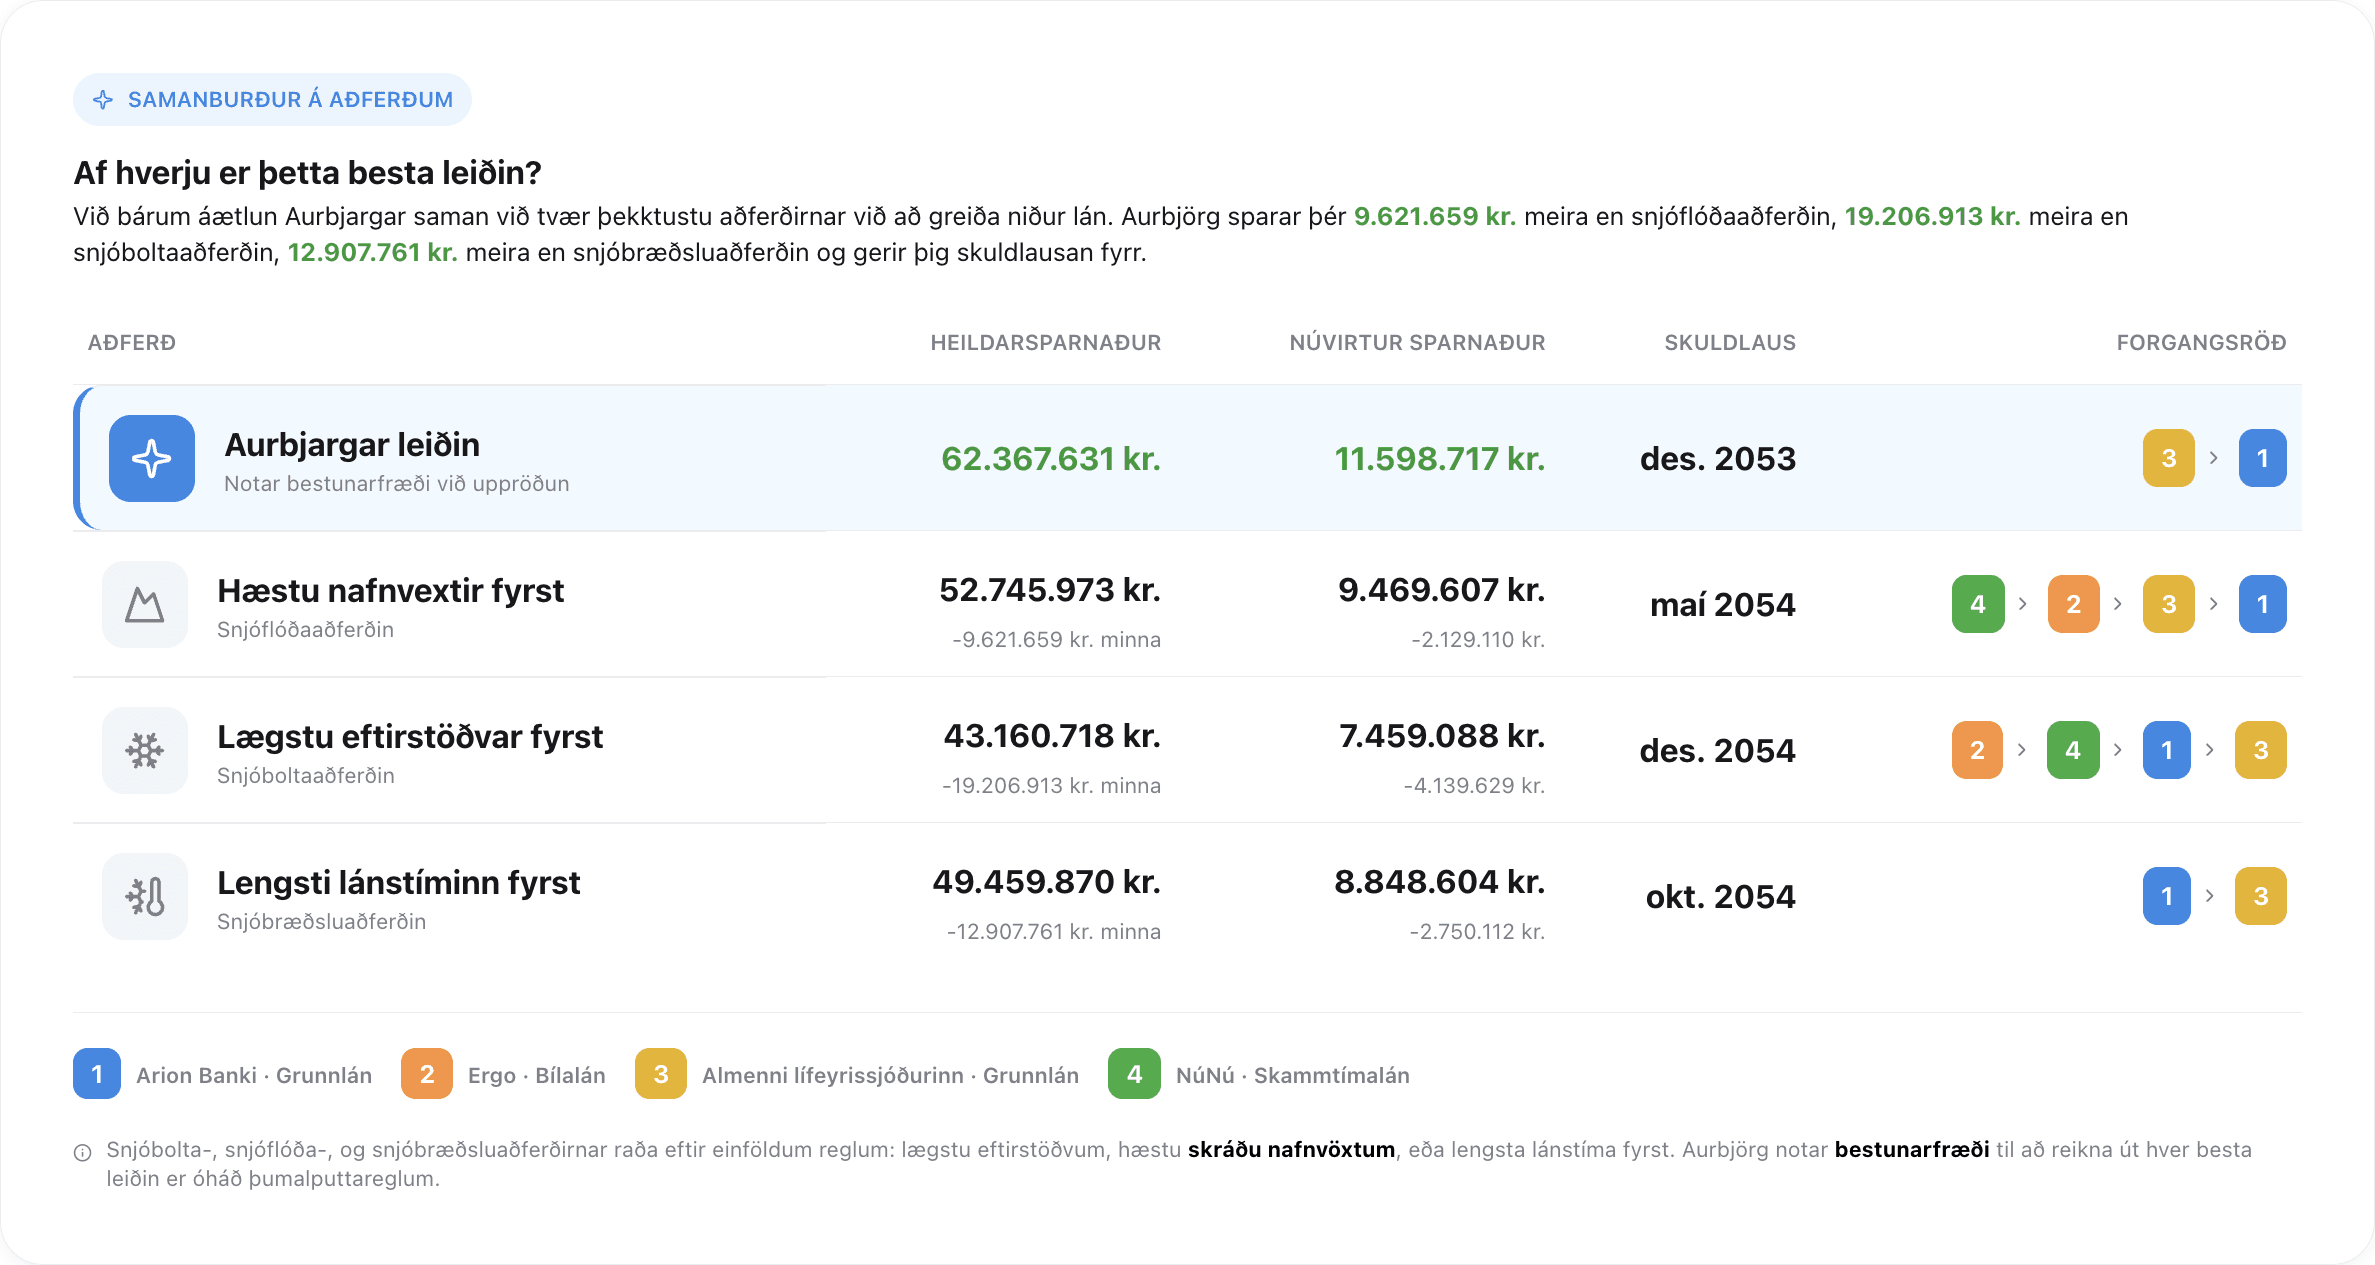
Zacząć od spłaty kredytu o najwyższym oprocentowaniu, o najniższym kapitale — czy wybrać ścieżkę Aurbjörg?
Wiele osób spłaca zadłużenie metodą lawiny lub kuli śnieżnej. Optymalizacja spłat Aurbjörg porównuje te metody ze ścieżką Aurbjörg i jasno pokazuje, która przynosi największe korzyści.